Domain zusammenschlüsse.de kaufen?
Wir ziehen mit dem Projekt
zusammenschlüsse.de um.
Sind Sie am Kauf der Domain
zusammenschlüsse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenschlüsse.de kaufen?
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Ähnliche Suchbegriffe für Materialkosten
Top-Angebote
Produkte zum Begriff Materialkosten:
-
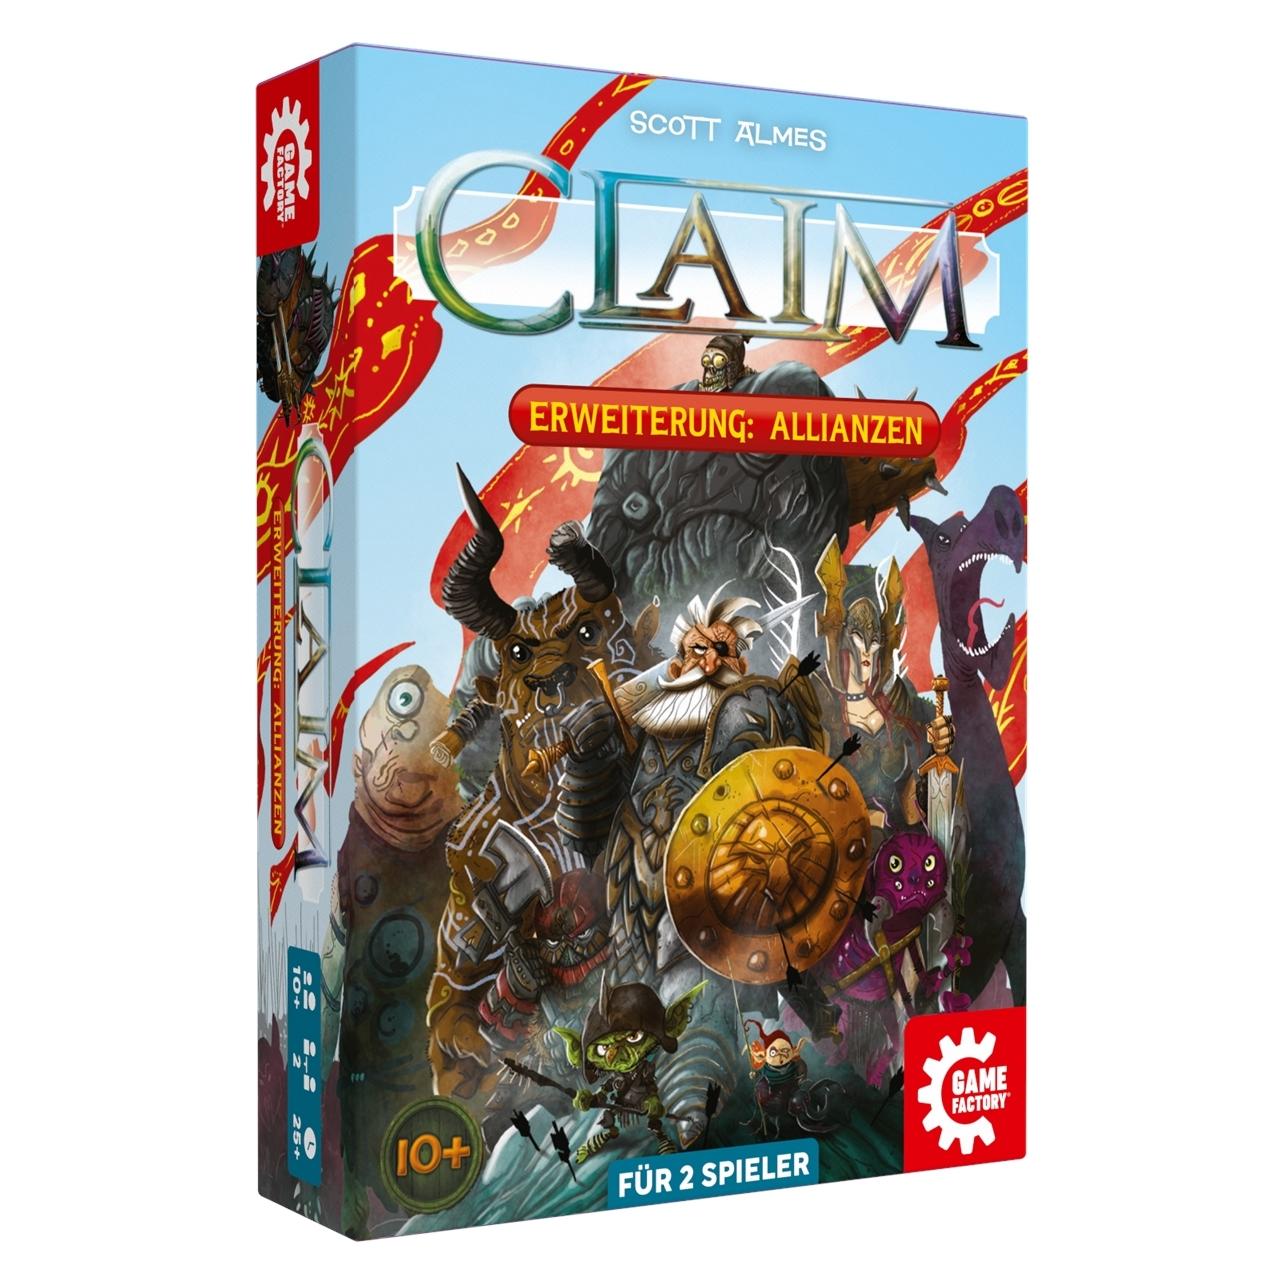
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **

Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Materialkosten
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.